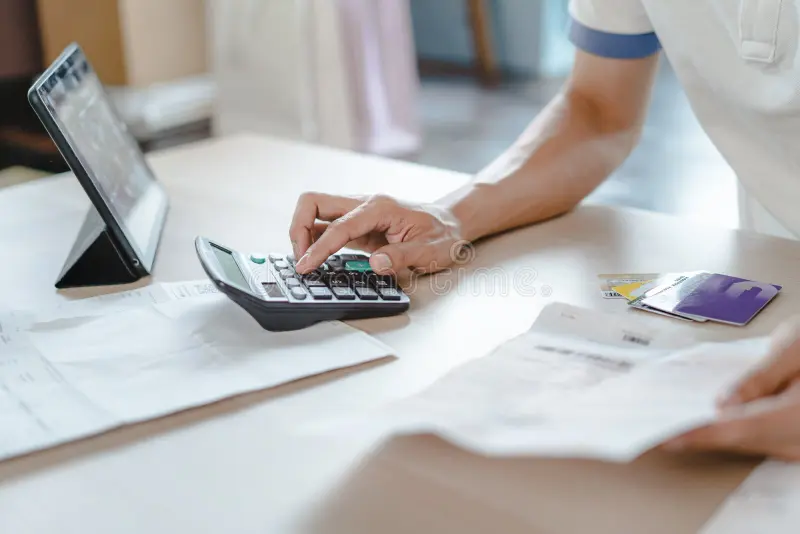
O endividamento continua atingindo uma parcela expressiva das famílias brasileiras. Segundo pesquisa da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 82% dos consumidores estavam endividados no mês, mesmo percentual registrado em julho e o sétimo recorde consecutivo do levantamento.

O cenário também mostra aumento da dificuldade para quitar compromissos. Entre as famílias pesquisadas, 12,5% afirmaram não ter condições de pagar contas atrasadas, maior proporção desde fevereiro. Ao mesmo tempo, o grupo que se considera “muito endividado” chegou a 17,4%, enquanto a parcela dos “pouco endividados” caiu para 34,9%.
Para quem acumulou diferentes compromissos financeiros e já não consegue manter as despesas essenciais, existe uma alternativa prevista na legislação brasileira. A Lei 14.181/2021, conhecida como Lei do Superendividamento, alterou o Código de Defesa do Consumidor (CDC) e criou mecanismos específicos para tentar reorganizar as dívidas de pessoas físicas que agiram de boa-fé.


O que caracteriza o superendividamento
Ter uma conta atrasada não significa, necessariamente, estar superendividado. A situação prevista pela legislação ocorre quando o conjunto das dívidas de consumo compromete a capacidade do consumidor de manter as despesas necessárias para uma vida digna.
Na prática, é o cenário em que a soma das parcelas consome uma parte tão grande da renda que faltam recursos para itens básicos, como alimentação, moradia, água e energia elétrica.
A proteção foi criada para consumidores de boa-fé, ou seja, pessoas que assumiram os compromissos financeiros sem intenção de cometer fraude contra os credores. A proposta é permitir que o consumidor continue pagando o que deve sem comprometer completamente sua subsistência.
Entre os compromissos que podem fazer parte da repactuação estão dívidas de cartão de crédito, cheque especial, empréstimo pessoal, crédito consignado e financiamentos de consumo. O Código de Defesa do Consumidor também se aplica às instituições bancárias, conforme entendimento consolidado pela Súmula 297 do Superior Tribunal de Justiça (STJ).
Dívidas podem ser reunidas em um único plano
Um dos principais mecanismos da Lei 14.181 é a possibilidade de reunir diferentes dívidas em uma tentativa de repactuação conjunta. Em vez de negociar cada contrato isoladamente, o consumidor pode buscar a elaboração de um plano que considere o conjunto dos compromissos financeiros.
A proposta deve preservar o chamado mínimo existencial, conceito relacionado aos recursos necessários para que a pessoa e sua família mantenham condições básicas de vida. Dessa forma, o pagamento das dívidas não deve consumir o dinheiro destinado à alimentação, moradia e outras necessidades essenciais.
A legislação prevê a possibilidade de um plano de pagamento que pode chegar a cinco anos, conforme as condições do caso e os critérios aplicáveis à repactuação.
Banco Central aponta sinais de alerta
Além dos dados gerais de endividamento, o Banco Central utiliza quatro indicadores para avaliar o nível de comprometimento financeiro dos consumidores: comprometer mais de 50% da renda com o pagamento de dívidas, ficar com renda abaixo da linha da pobreza depois de quitar os compromissos, apresentar inadimplência e possuir dívidas em diferentes modalidades de crédito.
A chamada multimodalidade ocorre quando uma mesma pessoa mantém financiamentos ou operações de crédito de tipos diferentes.
De acordo com a explicação apresentada pelo chefe do Departamento de Promoção da Cidadania Financeira do Banco Central, quando dois desses indicadores aparecem simultaneamente, o consumidor passa a ser considerado um endividado de risco para a instituição.
Entre os sinais de alerta estão situações em que o pagamento das dívidas deixa menos da metade da renda disponível, a inadimplência se torna recorrente ou existem vários tipos de financiamento contratados ao mesmo tempo.
Primeiro passo é descobrir o tamanho da dívida
Antes de renegociar, a orientação é reconhecer a situação financeira e deixar de lado constrangimentos relacionados ao endividamento. Conversar com familiares e pessoas próximas também pode ajudar no processo de reorganização do orçamento, principalmente quando as despesas da casa são compartilhadas.
Em seguida, é necessário fazer um levantamento completo das dívidas. A recomendação é registrar quem é o credor, o valor total devido, o número de parcelas restantes, o valor de cada prestação e a taxa de juros aplicada.
Com essas informações reunidas, fica mais fácil identificar quais compromissos estão pressionando mais o orçamento e quais podem ser renegociados.
A terceira etapa é justamente a negociação. A prioridade pode ser dada às dívidas com juros mais elevados, como cartão de crédito e cheque especial. Dependendo das condições oferecidas, uma dívida cara pode ser substituída por uma modalidade com custo menor, desde que a nova contratação realmente reduza o comprometimento financeiro e não apenas adie o problema.