Vale abre nova rota de financiamento na China, mas custos desafiam empresas brasileiras
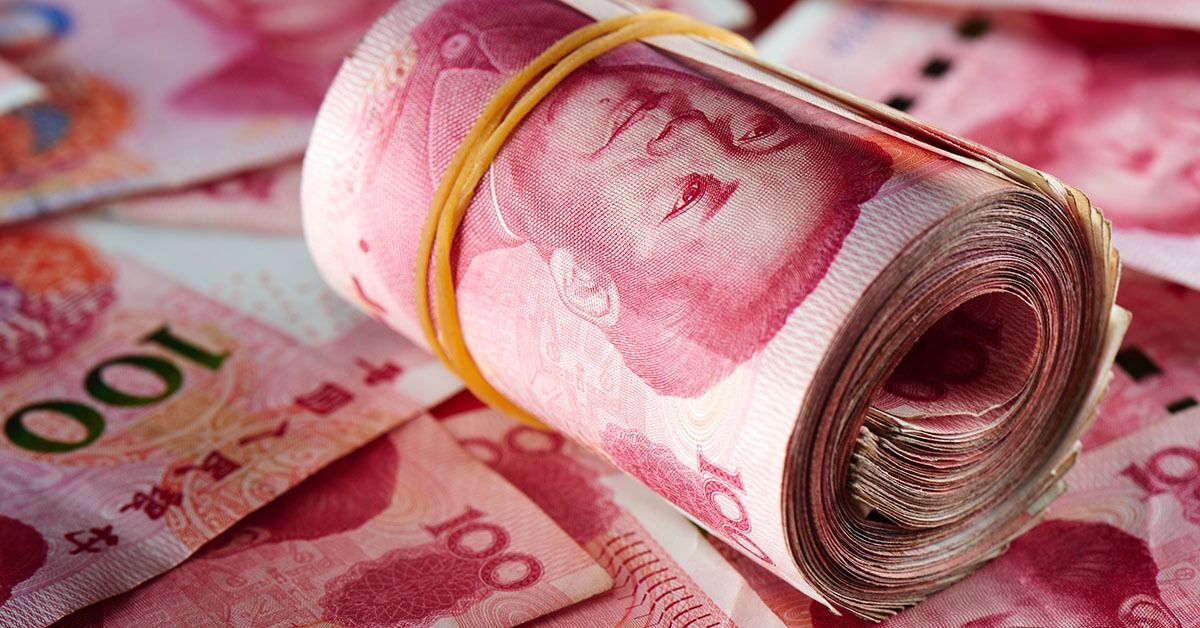
O pedido de registro de um programa de Panda Bonds pela Vale, anunciado na terça-feira (20), colocou no radar das empresas brasileiras a possibilidade de captar recursos em yuan, também conhecido como renminbi, a moeda chinesa. O movimento acontece em um momento de busca global por fontes de financiamento fora do mercado de dólar. Apesar disso, segundo especialistas ouvidos pelo Diário do Comércio, o custo real da operação vai além da taxa de juros e o acesso a esse mercado não será igual para todas as companhias.
À primeira vista, a procura pela moeda chinesa pode parecer o início de um processo de desdolarização da economia mundial. Os economistas consultados avaliam que o cenário é mais complexo e ainda distante da perda da hegemonia da moeda americana. Para eles, a tendência mais evidente é a diversificação dos financiadores e das moedas usadas nas operações.
Segundo comunicado da mineradora, a subsidiária integral Vale Overseas Limited solicitou o registro de um programa de títulos denominados em renminbi com valor agregado de até 10 bilhões de yuans, cerca de R$ 7,5 bilhões, para o período de 2026 a 2028. Os títulos emitidos no âmbito do programa serão garantidos integral e incondicionalmente pela Vale.
O pedido ainda depende de aprovação da Associação Nacional de Investidores Institucionais do Mercado Financeiro da China (NAFMII, na sigla em inglês). O registro, portanto, não significa que a captação tenha sido feita nem garante a emissão do valor total previsto. Eventuais operações dependerão também das condições de mercado.
- Leia também: Vale busca captar até R$ 7,5 bilhões na China e reforça nova rota de financiamento para empresas brasileiras
O que são os Panda Bonds?
Os Panda Bonds são títulos de dívida emitidos por empresas, governos ou outras entidades estrangeiras no mercado doméstico chinês, com remuneração em yuan. A modalidade permite que emissores internacionais busquem recursos junto a investidores chineses, ampliando as alternativas disponíveis além dos mercados tradicionais de dólar e euro.
Mercado de Panda Bonds cresce e atrai estrangeiros
A iniciativa da Vale ocorre em um cenário de expansão das emissões. Segundo o relatório 2026 Panda Bond Market Review, publicado em agosto pela S&P Ratings (China), braço chinês da agência de classificação de risco S&P Global, as operações somaram aproximadamente 160 bilhões de yuans no primeiro semestre de 2026. É uma alta de 68% em relação aos 95,2 bilhões de yuans registrados no mesmo período de 2025.
Até 31 de julho, o volume emitido no ano havia alcançado 195,7 bilhões de yuans, acima do total de todo o ano anterior. O estoque de títulos em circulação chegou a 506,4 bilhões de yuans, com crescimento de aproximadamente 36% em 12 meses. Foi a primeira vez que o estoque ultrapassou a marca de 500 bilhões de yuans.
A participação de emissores estrangeiros também avançou, de 39% do mercado no fim de 2025 para 50% entre janeiro e julho de 2026, de acordo com o levantamento. Entre os participantes estão governos, instituições financeiras internacionais e multinacionais, como BNP Paribas, Barclays, Henkel e BMW.
Um dos fatores que sustentam o avanço é a diferença entre os juros praticados na China e nos Estados Unidos, que pode tornar a captação em yuan mais barata. O relatório cita como exemplo uma emissão de Panda Bonds de cinco anos feita pelo grupo financeiro BNP Paribas em março de 2026, com taxa de 2,05%. No mesmo período, títulos da instituição denominados em dólar no mercado externo rendiam perto de 5%.
Os especialistas ouvidos pelo Diário do Comércio ponderam, porém, que a comparação não significa que qualquer empresa conseguirá reproduzir essa diferença. O custo final depende do risco de crédito do emissor, do prazo da dívida, das despesas de estruturação e, quando há conversão de moeda, dos custos de proteção cambial.
Para o head de renda fixa da Suno, Guilherme Almeida, a atratividade dos títulos chineses está ligada tanto à possibilidade de reduzir o custo de captação quanto à ampliação das alternativas de financiamento. Segundo ele, a Vale pode conseguir condições competitivas mesmo que precise converter os recursos para outra moeda, a depender dos custos envolvidos na operação.
O professor do Departamento de Economia da Universidade Federal de Minas Gerais (UFMG) Mauro Sayar Ferreira acrescenta que a entrada de investidores chineses pode ampliar a concorrência entre os financiadores e criar novas oportunidades para empresas que precisam captar recursos no exterior.
A expansão também é favorecida por mudanças regulatórias na China. O relatório da S&P destaca que o país tem flexibilizado regras para a participação de instituições estrangeiras e aprimorado os mecanismos de registro, negociação e uso dos recursos captados. Em julho, a infraestrutura chinesa de registro e liquidação anunciou a isenção de determinadas tarifas de registro e de pagamento de cupons para Panda Bonds entre setembro de 2026 e dezembro de 2028, medida que reduz os custos de emissão.
A agência espera que o mercado continue crescendo. A evolução, no entanto, depende das condições econômicas internacionais, da estabilidade cambial e das regras para movimentação de recursos entre a China e outros países.
Tesouro pode criar referência de juros para empresas brasileiras
A iniciativa da Vale converge com a tentativa do governo brasileiro de acessar o mercado chinês. No fim de junho, o Ministério da Fazenda formalizou junto às autoridades chinesas a intenção de emitir títulos públicos em yuan. Segundo a S&P, a operação poderia tornar o Brasil o primeiro país latino-americano a emitir Panda Bonds.
A proposta vai além da diversificação das fontes de financiamento do governo. Uma emissão de títulos públicos pode estabelecer uma referência de juros para empresas brasileiras interessadas em acessar investidores chineses, que poderiam comparar o custo de uma operação corporativa com a taxa exigida para financiar o País.
Títulos soberanos são emitidos por governos para captar recursos e financiar suas necessidades de caixa. Como o risco de crédito de um governo é diferente para uma companhia privada, os rendimentos desses papéis funcionam como parâmetro para calcular o custo de financiamento de outros emissores.
No caso brasileiro, uma emissão do Tesouro em yuan permitiria observar a taxa exigida pelos investidores chineses para financiar o País. A partir dessa referência, seria possível estimar o custo adicional cobrado de empresas privadas, conhecido como spread de crédito. Esse adicional varia conforme a capacidade de pagamento, a classificação de risco e as características de cada companhia.
“Normalmente, os títulos soberanos, emitidos pelo governo, oferecem juros menores do que os títulos corporativos. Por isso, a emissão do governo brasileiro poderia servir como referência para as captações das empresas do país”, explica Ferreira.
O professor ressalta que esse parâmetro não garante juros menores para as companhias, mas oferece uma base de comparação para avaliar a viabilidade de uma operação. Em condições normais, empresas com maior risco de crédito precisam oferecer retorno adicional aos investidores para compensar a possibilidade de inadimplência.
Para Almeida, a iniciativa do Tesouro também pode ajudar a testar o apetite dos investidores asiáticos por ativos brasileiros e ampliar o acesso a um mercado ainda pouco explorado pelas companhias nacionais. Ele pondera, contudo, que a emissão soberana depende da conclusão dos procedimentos necessários e das condições de mercado.
A entrada do governo nesse segmento pode favorecer a construção de relacionamentos com instituições financeiras chinesas e ampliar a visibilidade do País entre os investidores locais. O efeito sobre o financiamento das empresas, porém, dependerá da demanda efetiva pelos títulos brasileiros e das taxas que o mercado estiver disposto a oferecer.
Vale pode reduzir custos e diversificar investidores
No caso da mineradora, o acesso ao mercado chinês combina a busca por condições competitivas de financiamento com uma relação comercial já consolidada. A China é um dos principais destinos do minério de ferro da Vale. Em 2022, segundo a empresa, o país respondeu por 62,9% do volume total de vendas de minério de ferro e pelotas da companhia.
Para Almeida, a diversificação dos financiadores é um dos principais benefícios da operação. Ao acessar investidores chineses, a companhia amplia as alternativas de captação e reduz a dependência das condições de um único mercado.
O custo, entretanto, precisa ser avaliado pelo conjunto da operação, e não apenas pela taxa nominal de juros. Se a empresa captar em yuan e precisar converter os recursos para reais ou dólares, terá de considerar as despesas cambiais e os custos de proteção contra a oscilação das moedas. Segundo a S&P, operações de conversão acompanhadas de instrumentos de proteção cambial podem continuar competitivas em determinadas condições.
A relação comercial com a China também pode reduzir parte da exposição cambial da Vale. Quando uma empresa tem receitas e dívidas na mesma moeda, pode usar os recursos recebidos para pagar suas obrigações financeiras, mecanismo conhecido como hedge natural.
Essa vantagem, no entanto, não é garantida. Almeida lembra que o minério de ferro tem cotação internacional vinculada majoritariamente ao dólar, e os pagamentos recebidos pela Vale não são necessariamente feitos em yuan. O efeito sobre o risco cambial dependerá da parcela das receitas efetivamente recebida na moeda chinesa e dos compromissos assumidos nessa denominação.
Até o momento, não há informação sobre a taxa de uma eventual emissão da Vale. O registro do programa representa, portanto, a abertura de uma possibilidade de financiamento, cuja atratividade só será conhecida quando houver condições concretas para a emissão.
- Leia também: Uma nova rota de financiamento
Adesão pode estimular outras companhias, mas há barreiras
A operação pode servir de referência para outras empresas brasileiras interessadas em captar recursos na China. O efeito tende a ser maior se o Tesouro Nacional também avançar com a emissão soberana.
Almeida ressalta, porém, que o acesso não será igualmente simples para todos. O custo de registro, a necessidade de obter uma avaliação de crédito, a contratação de consultorias especializadas e a realização de apresentações a investidores, conhecidas como roadshows, podem tornar a operação pouco atrativa para companhias menores ou com menor capacidade de crédito. “Esse custo fixo de registro pode ser impeditivo”, avalia.
Segundo ele, mesmo empresas que consigam arcar com as despesas iniciais precisarão avaliar se a economia com os juros compensa os custos adicionais da emissão. Uma boa classificação de risco também é importante para negociar taxas competitivas.
Almeida e Ferreira concordam que o perfil da Vale, com escala internacional e relação comercial consolidada com a China, não representa a realidade da maioria das empresas brasileiras. A operação tende a ser mais acessível a exportadoras, multinacionais e grupos com receitas relevantes no mercado chinês, mas a viabilidade dependerá das condições de cada emissor.
Ferreira avalia que a ampliação das alternativas de financiamento pode beneficiar empresas e governos brasileiros, especialmente em um cenário de competição entre mercados por recursos internacionais.
Expansão do yuan não significa fim da hegemonia do dólar
Para os especialistas, a expansão dos Panda Bonds abre uma alternativa de financiamento, mas não representa uma ameaça imediata à posição internacional do dólar. O movimento indica, sobretudo, uma tentativa de diversificar as fontes de recursos e ampliar o uso de outras moedas nas operações financeiras.
Almeida vê no cenário mais uma fragmentação gradual do sistema financeiro internacional do que a substituição da moeda norte-americana. O yuan, segundo ele, ainda enfrenta limitações para ampliar sua presença global, especialmente por causa dos controles de capital mantidos pela China, que restringem a livre movimentação de recursos.
Ferreira também vê o movimento como uma disputa por espaço entre moedas. “Penso menos em uma substituição entre moedas e mais em uma competição monetária”, comenta. Na avaliação do professor, o tamanho da economia chinesa e sua elevada taxa de poupança, que chega a 40% do Produto Interno Bruto (PIB) do país, ampliam a capacidade de financiar investimentos e de oferecer alternativas a emissores estrangeiros.
Controles de capital limitam o avanço do yuan
A possibilidade de captar na China não elimina os riscos associados à moeda nem as dificuldades de movimentação internacional do dinheiro. Os controles de capital chineses podem afetar a remessa dos recursos para fora do país. Alterações regulatórias e oscilações cambiais também podem mudar o custo efetivo da operação.
A própria S&P destaca que mudanças nas regras de repatriação de recursos e nos custos de swaps cambiais podem afetar a atratividade das emissões. Os swaps são contratos usados para trocar pagamentos em uma moeda por pagamentos em outra e proteger o emissor da variação do câmbio. A expansão do mercado chinês depende, assim, não apenas de juros competitivos, mas também de previsibilidade regulatória e de mecanismos eficientes de conversão e transferência de recursos.
Para as empresas brasileiras, a decisão de emitir Panda Bonds precisa considerar a finalidade dos recursos, a moeda das receitas, o cronograma de pagamento da dívida e a possibilidade de movimentar os valores conforme a estratégia financeira de cada companhia.
Publicidade Legal
Impresso
Ver outras datasDigital
- ASSEMBLEIA GERAL EXTRAORDINÁRIA - EDITAL DE CONVOCAÇÃO METROPAX S/A
- ATA DE REUNIÃO DO ASSEMBLEIA ORDINÁRIA DE ACIONISTAS REALIZADA EM 30 DE ABRIL DE 2026 UCB S.A.

Ouça a rádio de Minas