Cenários dentro e fora do País derrubam dólar
No dia 12 de abril de 2023 o dólar fechou o dia abaixo de R$ 5 pela primeira vez desde junho de 2022. A partir daí, se manteve em um viés de baixa. Na última segunda-feira (12), dois meses após atingir a marca, houve mais um capítulo de sua desvalorização. Com uma cotação de fechamento de R$ 4,86,13, a moeda norte-americana atingiu o menor nível em quase um ano.
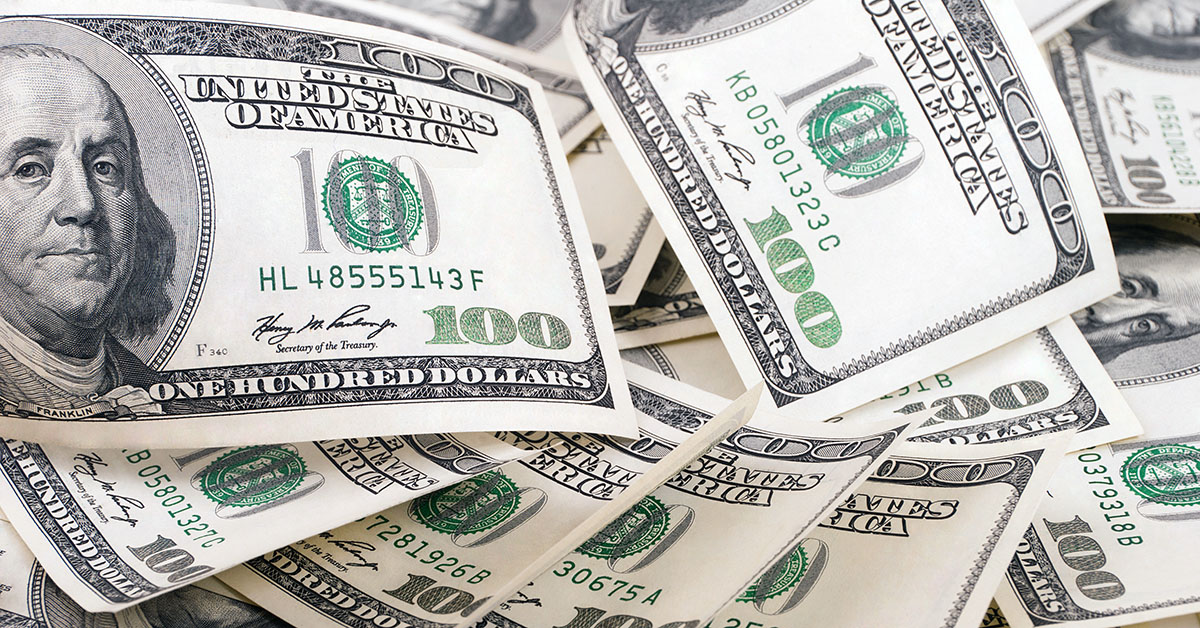
Mas o que explica esse movimento? Especialistas do mercado financeiro ouvidos pelo DIÁRIO DO COMÉRCIO atribuem a queda do dólar e, consequentemente, a valorização do real, a alguns fatores internos e externos. Menos embates políticos no Brasil e melhoras de indicadores econômicos, além de um controle inflacionário dos Estados Unidos e uma tendência de interrupção do ciclo de aumento de juros dos americanos estão entre eles.
O economista e CFO da Somus Capital, Luciano Feres, ressalta, por exemplo, que a inflação norte-americana ficou abaixo do esperado em sua última divulgação. Logo, o Federal Reserve (Fed, o Banco Central dos Estados Unidos) não deve elevar a taxa de juros na reunião desta quarta-feira. Conforme ele explica, quando se aumentam os juros, o dólar tende a perder valor.
Clique aqui para seguir o canal do Diário do Comércio no WhatsApp
Paralelamente a essas questões, Feres destaca que, no Brasil, os confrontos políticos têm estado em segundo plano nos últimos dias. Ainda segundo ele, os indicadores econômicos brasileiros também estão apresentando resultados positivos e há um controle inflacionário.
“Então, além da queda do dólar devido à inflação controlada nos Estados Unidos e que eles vão continuar fazendo a manutenção dos juros, no Brasil temos esse mesmo movimento. A inflação está controlada e os juros não vão subir. Deve-se prezar por uma manutenção, mas em breve vão começar a cair. Isso atrai investidores”, avalia.
Novo arcabouço fiscal e diferencial de juros também são motivadores
O economista-chefe e sócio da Monte Bravo Investimentos, Luciano Costa, elenca, além dessas, outras duas causas para o recuo do dólar e apreciação do real.
O primeiro deles é o novo arcabouço fiscal. Conforme ele, apesar de não ser ainda a política ideal, o texto apresentado pelo governo tem a capacidade de criar uma previsibilidade e excluir os piores cenários de aumento contínuo da dívida pública. Sendo assim, os investidores estrangeiros voltaram a aumentar o fluxo de vender dólares e comprar reais.
Já o segundo, trata-se do diferencial de juros entre a taxa Selic e a taxa básica de juros dos Estados Unidos. De acordo com Costa, existe uma diferença grande entre as duas, o que favorece o chamado carry trade, que se resume em o investidor tomar um empréstimo em um país com juros mais baixos, fazer o câmbio e investir em outro lugar do mundo que pague juros mais altos. O resultado posterior é um ganho com a diferença entre os juros dos países.
Queda deve perder intensidade e no longo prazo, dólar deve subir
Ao longo do tempo, entretanto, a tendência é que a queda do dólar perca força. Conforme Costa, o mercado já precificou, em parte, as expectativas quanto ao arcabouço fiscal e o diferencial de juros. Dessa forma, para que se tenha uma nova rodada de apreciação cambial significativa seria necessária uma nova notícia positiva, como a redução da Selic. Neste caso, porém, o corte de juros entraria em colisão com o diferencial de juros ao diminuí-lo.
“A tendência é o câmbio chegar a um patamar em torno de R$ 4,80 ou R$ 4,85 no terceiro trimestre e, em seguida, encerrar o ano em torno de R$ 5. Ele vai gradualmente se depreciando até esse patamar, o que em termos reais ainda é um câmbio bastante depreciado”, salienta.
Para o sócio-diretor da Belo Investment Research, Paulino Oliveira, esse movimento cambial é uma casualidade e refere-se a uma revisão de expectativas. Segundo ele, espera-se que se mantenha por um período o nível atual, pois o que poderia revertê-lo seria o aumento dos juros nos Estados Unidos, o que não deve ocorrer. No entanto, a longo prazo, há uma tendência de o dólar subir, pois a inflação brasileira tende a ser maior do que a americana.
“O Brasil começou a aumentar sua taxa de juros antes dos Estados Unidos e isso aumentou o diferencial de juros e a demanda por real brasileiro. Mas o que a gente tende a ver agora é um movimento na direção contrária, porque a inflação brasileira já convergiu para dentro da meta. Além disso, com um espaço para corte de juros, o Brasil deve começar a reduzi-los e, com isso, passará a remunerar menos o investimento estrangeiro”, diz.
Publicidade Legal
Impresso
Ver outras datasDigital
- ASSEMBLEIA GERAL EXTRAORDINÁRIA - EDITAL DE CONVOCAÇÃO COMPANHIA ITAUNENSE ENERGIA E PARTICIPACOES
- EDITAL DE CONVOCAÇÃO ASSEMBLEIA GERAL ORDINÁRIA PAMPULHA IATE CLUBE
- CONVOCAÇÃO TANGARA IMPORTADORA E EXPORTADORA SA