Crédito consignado privado pesa sobre a renda das famílias

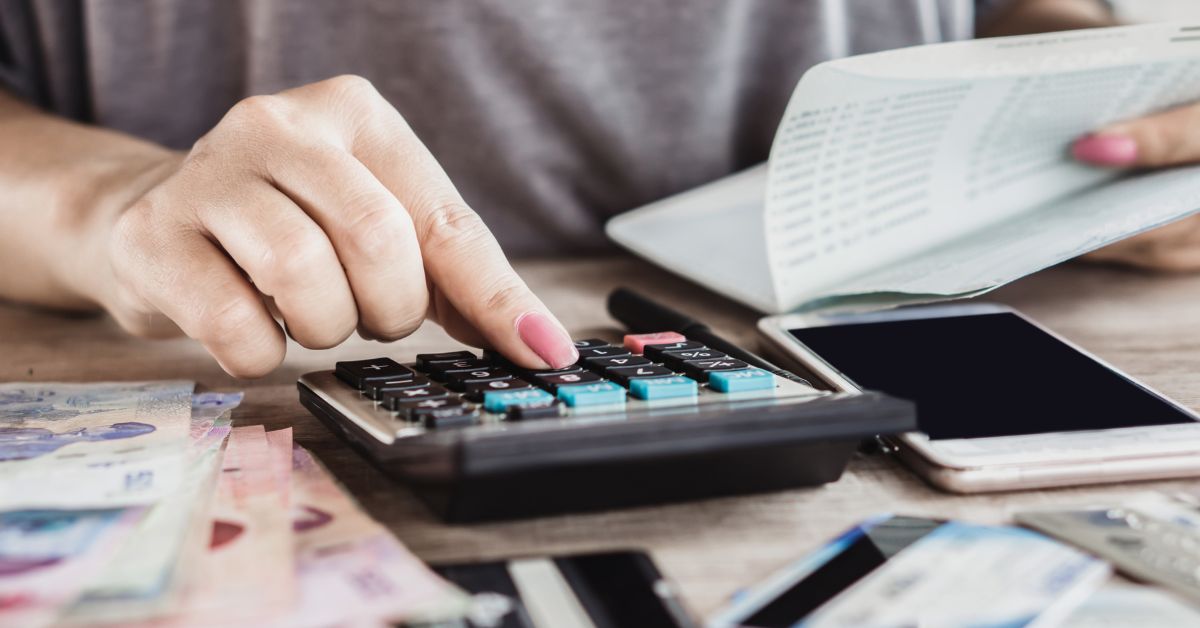
O crédito consignado voltado para trabalhadores da iniciativa privada tem pesado sobre a renda das famílias, diante da forte expansão das concessões, dos juros elevados e do aumento da inadimplência, em um cenário de orçamento familiar já pressionado.
Segundo estudo da Federação do Comércio de Bens, Serviços e Turismo do Estado de Minas Gerais (Fecomércio-MG), a partir de dados do Banco Central do Brasil, desde a criação do programa Crédito do Trabalhador, em março de 2025, o saldo da modalidade passou de R$ 41,62 bilhões para R$ 117,66 bilhões em julho de 2026, avanço de 182,72%.
Na mesma direção, o volume de contratações do crédito consignado privado, que em 2024 atingiu R$ 19,22 bilhões, saltou 183,60% para R$ 54,51 bilhões em 2025 e, apenas nos primeiros sete meses deste ano, alcançou R$ 61,45 bilhões, com alta interanual de 180,63%.
Já a taxa média de juros desse crédito, que permaneceu próxima de 2,76% ao mês em 2023 e 2024, antes do lançamento da nova linha pelo governo federal, subiu para 3,62% ao mês em 2025 e chegou a 3,77% ao mês no recorte de janeiro a julho de 2026.
Por sua vez, a inadimplência do crédito consignado para trabalhadores da iniciativa privada escalou de 5,67% em janeiro deste ano para 10,03% em julho, o que representa o maior percentual da série analisada no levantamento realizado pelo Núcleo de Estudos Econômicos e de Inteligência & Pesquisa da entidade.
O economista da Fecomércio-MG, Henrique Braga, ressalta que não há dados oficiais que permitem afirmar o destino dos recursos, mas pode-se deduzir, em razão de um cenário de forte endividamento e renda das famílias comprometidas com dívidas, que os trabalhadores utilizam o crédito para cobrir despesas correntes, renegociar dívidas mais caras, com juros maiores, ou arcar com necessidades básicas de consumo.
De acordo com ele, também não é possível afirmar com base nos dados existentes que parte do crédito consignado privado por trabalhadores está sendo direcionada para jogos on-line e apostas esportivas, alocações não produtivas e de alto risco, no entanto, pela crescente preocupação apontada por especialistas, existe essa possibilidade.
“O crédito consignado, principalmente o privado, pode ser uma ferramenta importante quando é utilizado para substituir dívidas mais caras ou enfrentar necessidades específicas. Mas quando passa a financiar despesas recorrentes e do dia a dia ou quando as contratações são feitas sem capacidade de pagamento adequada, pode contribuir para o superendividamento e comprometer o orçamento da família por um longo período”, diz.
“Lembrando que essas parcelas são descontadas no contracheque do trabalhador por vários e vários períodos, o que pode dificultar muito a capacidade de consumo futuro, afetando o comércio, os serviços. É algo que se deve ter bastante atenção e que demanda uma educação financeira desse trabalhador”, acrescenta.

Ouça a rádio de Minas