Microempresas e empresas de pequeno porte enquadradas no Simples Nacional têm até esta sexta-feira (30) para optar pelo recolhimento do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027. A escolha permite recolher os dois novos tributos fora da guia unificada do Simples Nacional, mas exige uma análise dos impactos financeiros para cada negócio.
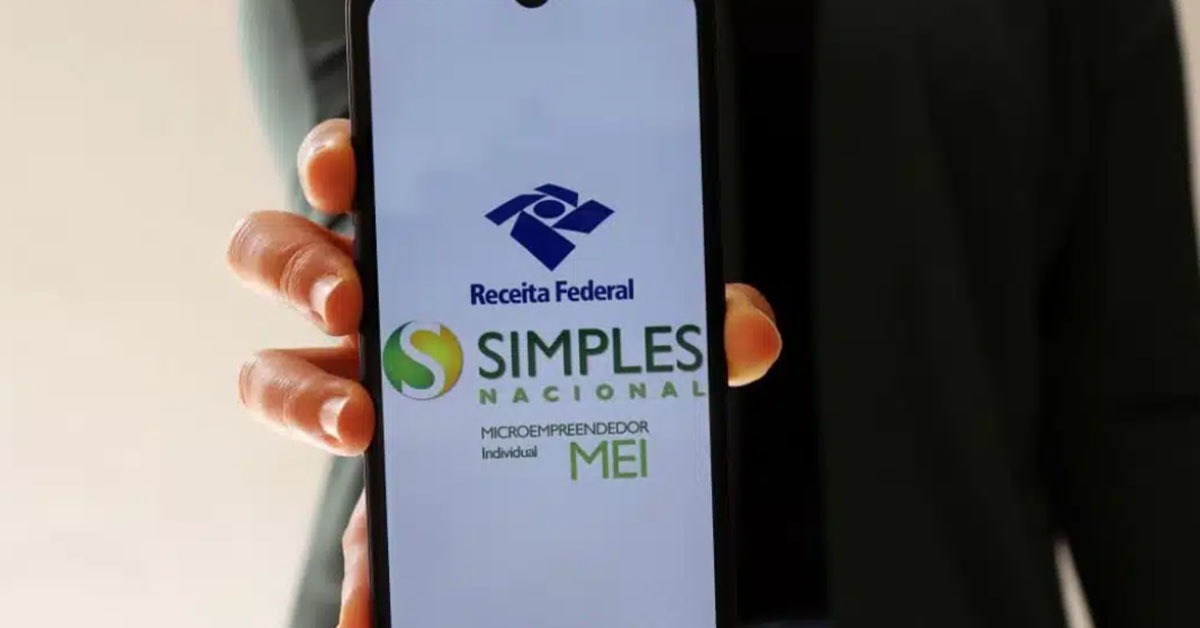
Acesse informações e serviços do Simples Nacional e MEI pelo smartphone | Foto: Divulgação Sebrae Minas
Até 16 de outubro, a Receita Federal havia registrado mais de 917 mil solicitações de opção pelo regime regular de IBS e CBS. A adesão é facultativa e produzirá efeitos entre janeiro e junho de 2027. Segundo o Fisco, as empresas que não fizerem a opção continuarão recolhendo os novos tributos pelo Simples Nacional, sem necessidade de solicitar a permanência nessa modalidade.
A decisão pode afetar a carga tributária, a formação de preços e a competitividade das empresas, especialmente nas operações entre pessoas jurídicas. Por isso, a análise deve considerar tanto os tributos pagos pelo próprio negócio quanto a possibilidade de aproveitamento de créditos tributários pelos clientes.
“A reforma ainda está em implementação, mas já começou a exigir decisões concretas das empresas. O risco é tratar 2027 como o ponto de partida e esperar que todas as regras estejam fechadas para agir. A preparação precisa acontecer em paralelo à regulamentação, acompanhando cada prazo e entendendo como ele afeta operação, sistemas e caixa”, explica Luiz Figueira, CEO da Smart Online, plataforma de infraestrutura fiscal e tributária.
O que muda para as pequenas empresas?
Com a reforma tributária sobre o consumo, o IBS, de competência compartilhada entre estados e municípios, e a CBS, de competência federal, substituirão gradualmente tributos atualmente cobrados sobre bens e serviços. Em 2027, terá início a cobrança da CBS conforme as regras de transição, enquanto o IBS seguirá o cronograma gradual de implementação previsto na reforma.
Para as empresas do Simples Nacional, a principal novidade é a possibilidade de escolher como IBS e CBS serão apurados e recolhidos. Há duas alternativas: manter os tributos no Documento de Arrecadação do Simples Nacional (DAS) ou optar pelo regime regular de IBS e CBS, permanecendo no sistema simplificado para os demais tributos.
Na primeira modalidade, a empresa mantém o recolhimento unificado e não pode aproveitar créditos de IBS e CBS relativos às próprias aquisições, como ocorre no regime regular. Já os clientes sujeitos ao regime regular podem aproveitar créditos referentes aos tributos recolhidos pelo fornecedor optante pelo Simples Nacional, observados os limites previstos na legislação.
Já na modalidade conhecida como “Simples híbrido”, a empresa permanece enquadrada no Simples Nacional para os demais tributos, mas passa a apurar e recolher IBS e CBS separadamente, conforme as regras do regime regular. Dessa forma, pode aproveitar os créditos tributários admitidos sobre suas aquisições e permitir que os clientes aproveitem os créditos previstos na legislação.
A mudança, porém, não significa necessariamente uma redução da carga tributária. O resultado depende da estrutura de custos, do volume de compras tributadas, da atividade exercida, das alíquotas aplicáveis e do perfil dos clientes.
Quando vale a pena recolher IBS e CBS fora do Simples?
A opção pelo regime regular pode ser mais vantajosa para empresas que vendem principalmente para outras pessoas jurídicas e precisam preservar a competitividade na cadeia produtiva. Segundo o Serviço Federal de Processamento de Dados (Serpro), compradores enquadrados no regime regular tendem a considerar os créditos tributários disponíveis ao comparar fornecedores.
Nesse cenário, uma empresa do Simples Nacional que recolhe IBS e CBS pelo regime unificado pode oferecer condições menos competitivas a determinados clientes, dependendo dos créditos permitidos pela legislação. Ao optar pelo regime regular, o negócio pode ampliar o aproveitamento de créditos nas operações e tornar seus produtos ou serviços comercialmente mais atrativos.
Outro perfil que merece atenção é o de empresas com elevado volume de compras de insumos, mercadorias e serviços tributados. Como o regime regular permite o aproveitamento de créditos sobre essas aquisições, o benefício pode compensar parte dos custos adicionais decorrentes da mudança.
Também é necessário avaliar negócios que acumulam créditos nas compras e realizam vendas com alíquota zero. Conforme as regras aplicáveis, essas operações podem permitir a manutenção de créditos e, em situações previstas na legislação, o pedido de ressarcimento.
Por outro lado, empresas que vendem predominantemente ao consumidor final podem obter menos vantagens comerciais com a mudança, já que esses compradores não aproveitam créditos tributários como as empresas sujeitas ao regime regular. Isso não significa, porém, que a opção seja necessariamente desvantajosa. O volume de insumos tributados e os efeitos sobre a carga tributária efetiva também precisam ser considerados.
A decisão deve ser baseada em simulações tributárias que comparem o custo total das duas modalidades. A análise deve considerar os impactos sobre a margem de lucro, a necessidade de capital de giro, os preços praticados e a capacidade de adaptação dos sistemas fiscais e contábeis.
A opção pelo regime regular de IBS e CBS deve ser formalizada no ambiente digital da Receita Federal até esta sexta-feira (30). A escolha será válida para o primeiro semestre de 2027, com efeitos a partir de 1º de janeiro. O procedimento pode ser realizado pelo site da Receita Federal.
As empresas que optarem pelo regime regular poderão cancelar a escolha entre 3 de novembro e 20 de dezembro de 2026, conforme o calendário informado no texto e atribuído ao Comitê Gestor do Simples Nacional. A opção não precisará ser renovada a cada semestre e continuará válida caso a empresa não manifeste formalmente a renúncia nos períodos previstos. Para o segundo semestre de 2027, está prevista uma nova janela de opção em março.
O prazo para solicitar ingresso no Simples Nacional em 2027 terminou em 15 de outubro. Empresas que tiveram o pedido indeferido ainda podem regularizar pendências impeditivas até 30 de outubro, conforme o calendário apresentado. Esse procedimento é diferente da escolha sobre o recolhimento de IBS e CBS.
Ao preencher e enviar o formulário, você concorda
com a nossa Política de Privacidade e Termos de Uso.
Reportar Erro
Você não precisa colar o link e nem o título do conteúdo no seu relato. Vamos incorporar todas as informações necessárias para nossa equipe em sua mensagem.