Dividendos de empresas mineiras caem 27,7% no primeiro semestre de 2026
As companhias mineiras listadas na B3 distribuíram R$ 3,49 bilhões em dividendos e juros sobre capital próprio no primeiro semestre de 2026, contra R$ 4,83 bilhões no mesmo período de 2025, uma queda de 27,68%. O levantamento é da Elos Ayta Consultoria, como mostrou o Diário do Comércio em 19 de outubro. Desde o início de 2025, as maiores pagadoras foram Cemig (R$ 5,39 bilhões), Energisa (R$ 2,89 bilhões) e Localiza (R$ 2,87 bilhões).
Para o advogado tributário e contador Gabriel Santana Vieira, a mudança na tributação deixou uma marca clara nos números. No quarto trimestre de 2025, as mineiras pagaram R$ 5,6 bilhões, antecipando distribuições para garantir a isenção antes da Lei 15.270/2025. “Parte do dinheiro de 2026 simplesmente saiu antes”, observa.
A arrecadação reforça a leitura: a Receita Federal previa R$ 29 bilhões com o imposto sobre dividendos em 2026 e revisou a estimativa para R$ 10,5 bilhões em setembro. Juros altos e lucros menores também pesam. Separar os efeitos exige comparar, empresa por empresa, o lucro do período com o percentual distribuído.
As regras em vigor
A lei, em vigor desde 1º de janeiro, encerrou a isenção ampla que existia desde 1996. Lucros apurados até 2025, com distribuição aprovada até 31 de dezembro daquele ano, seguem isentos se pagos até 2028.
A tributação atual tem três camadas. Quando uma mesma empresa paga mais de R$ 50 mil no mês a uma mesma pessoa física residente no Brasil, retém 10% sobre o valor total. Quem tem renda acima de R$ 600 mil no ano entra na tributação mínima, com alíquota que chega a 10% a partir de R$ 1,2 milhão, apurada na declaração de 2027. Dividendos enviados ao exterior pagam 10% na fonte. Os juros sobre capital próprio passaram de 15% para 17,5%.
O risco está na soma
A maioria dos sócios de empresas familiares recebe menos de R$ 50 mil por mês de cada empresa e escapa da retenção. O problema aparece no fechamento do ano. “Um empresário com duas ou três empresas, aluguel e aplicações pode ultrapassar R$ 600 mil e cair na tributação mínima sem perceber”, afirma Vieira.
A velha receita de pró-labore baixo e o restante como dividendo isento mudou para quem tem renda alta. O Imposto de Renda (IR) pago sobre o pró-labore é abatido da tributação mínima, e em alguns casos um pró-labore um pouco maior ajuda a cobrir esse imposto. “Não existe fórmula única”, ressalta.
Na decisão entre distribuir e reinvestir, o imposto não deveria ser o primeiro critério. “A pergunta certa é: o dinheiro rende mais dentro da empresa ou no bolso do sócio?”, questiona. O lucro mantido na empresa adia a tributação na pessoa física, mas reter caixa sem plano também tem custo.
Simulação
Sócio de empresa do lucro presumido em Juiz de Fora, com pró-labore de R$ 10 mil por mês (IR anual de cerca de R$ 19 mil) e lucro distribuível de R$ 720 mil no ano. Cálculo simplificado, sem o redutor da lei e sem outras rendas.
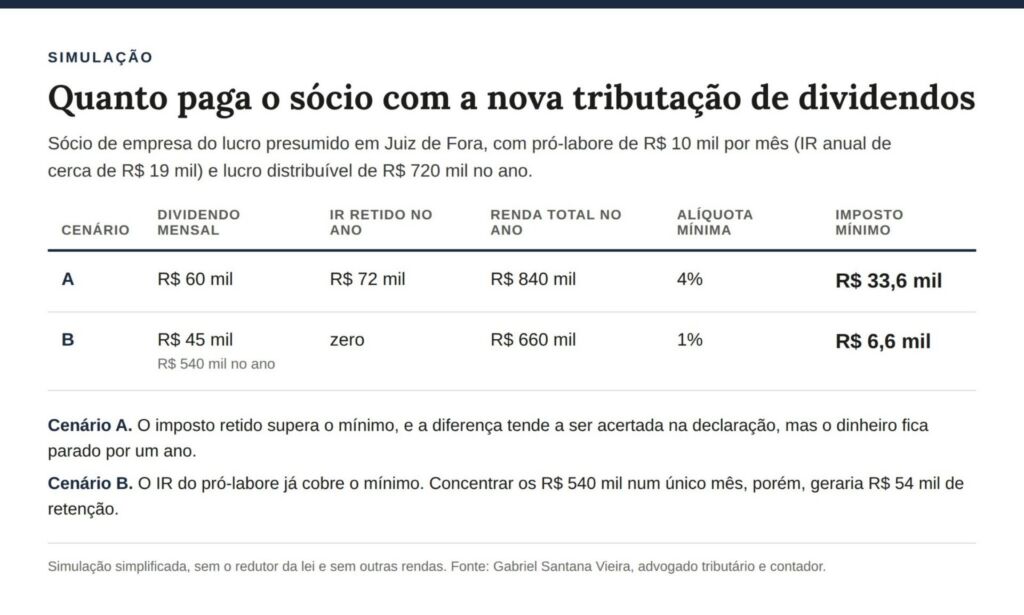
No cenário A, o imposto retido supera o mínimo e a diferença tende a ser acertada na declaração, mas o dinheiro fica parado por um ano. No B, o IR do pró-labore já cobre o mínimo. Concentrar os R$ 540 mil num único mês, por outro lado, geraria R$ 54 mil de retenção.
Documento antes, autuação nunca
A comprovação dos lucros exige contabilidade completa, com balanço, demonstração de resultado e livro diário registrados. No lucro presumido e no Simples, sem escrituração completa, só pode sair isento o lucro presumido pela lei. Também são necessários ata ou alteração contratual aprovando a distribuição e controle dos lucros acumulados por ano, com os de até 2025 separados.
Antecipar dividendos sem lucro apurado pode gerar um problema triplo: devolução pelo sócio, se o ano fechar com prejuízo; cobrança de IR e INSS por remuneração disfarçada; e enquadramento como pagamento sem causa, tema da recente Súmula 254 do Carf. “Documento simples, feito antes, evita autuação cara depois”, diz.
Na declaração, o que a empresa informa à Receita precisa coincidir com o que o sócio declara, incluindo valor, mês, imposto retido e natureza do rendimento. “O cruzamento de dados é automático, e divergência vira malha fina”, alerta.

Publicidade Legal
Impresso
Ver outras datasDigital
- ATA DE REUNIÃO DO CONSELHO DE ADMINISTRAÇÃO REALIZADA EM 16 DE SETEMBRO DE 2026 CONCESSIONARIA DO AEROPORTO DA PAMPULHA S.A.
- EDITAL DE CONVOCAÇÃO PETISCO & MARA S/A

Ouça a rádio de Minas