Minas autoriza uso de créditos de ICMS para investimentos em biocombustíveis
Minas Gerais autorizou estabelecimentos industriais fabricantes de etanol e de outros combustíveis não fósseis a transferir ou utilizar créditos acumulados do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) para financiar investimentos na implantação, modernização ou expansão de atividades econômicas ligadas à produção de biocombustíveis e à geração de energia renovável ou de baixa emissão de carbono.
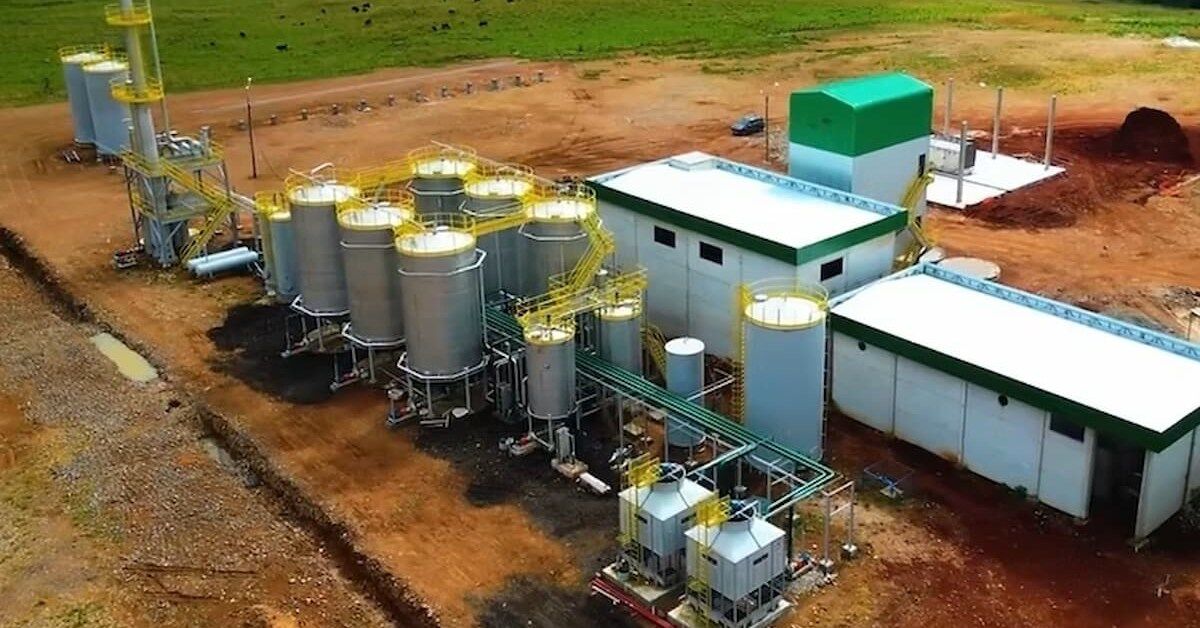
A medida está prevista no Decreto nº 49.300, publicado no Diário Oficial Eletrônico de Minas Gerais (DOE-MG) no último sábado (24). A norma, cujos efeitos começam a valer a partir de 1º de janeiro de 2027, estabelece regras para o aproveitamento desses créditos tributários, incluindo as operações permitidas, as condições para autorização e os limites de utilização.
Assinado pelo governador Mateus Simões (PSD), o decreto atende principalmente ao setor sucroenergético, que reúne atividades relacionadas à produção de etanol e outras mercadorias, além da geração de energia. A regulamentação também contempla investimentos em etapas integradas à cadeia produtiva, desde o cultivo da matéria-prima até a industrialização, a armazenagem, o transporte interno e a comercialização.
A autorização, no entanto, não é automática. As empresas interessadas deverão assumir o compromisso de aumentar a produção, apresentar os investimentos previstos ao governo estadual e obter autorização por meio de um regime especial concedido pela Secretaria de Estado de Fazenda (SEF-MG).
Como os créditos poderão ser utilizados?
De acordo com o governo do Estado, o decreto estabelece diferentes possibilidades para a transferência ou utilização dos créditos acumulados de ICMS. Entre elas, estão a cessão a outros contribuintes estabelecidos em Minas Gerais e a transferência para o pagamento de compras de insumos industriais, materiais de embalagem e bens destinados ao ativo imobilizado.
A norma também permite a transferência de créditos para cooperativas das quais a usina faça parte, desde que tenham como finalidade exclusiva a comercialização da mercadoria produzida pela indústria e cumpram as condições previstas no decreto. Outra possibilidade é direcionar os valores a empresas do mesmo grupo econômico que atuem na geração de energia renovável ou de baixa emissão de carbono, na produção de etanol, de outros combustíveis não fósseis ou de mercadorias do setor sucroenergético.
Os créditos também poderão ser utilizados no pagamento de ICMS incidente sobre a importação de mercadorias destinadas ao ativo imobilizado do próprio importador ou sobre a entrada interestadual de bens destinados a essa finalidade.
Além disso, o texto prevê a possibilidade de utilização dos créditos para pagar pela aquisição de participação acionária ou societária em empresas que desenvolvam atividades contempladas pela regulamentação. Nesse caso, o detentor dos créditos deverá comprovar a operação de aquisição das ações ou quotas junto à Delegacia Fiscal responsável.
Há limites para o aproveitamento dos créditos
O decreto estabelece regras distintas conforme a modalidade de transferência. Quando os créditos forem cedidos a outro contribuinte mineiro, o destinatário poderá utilizá-los para pagar até 30% do saldo devedor de ICMS apurado no período em que receber os valores ou nos períodos seguintes, caso haja saldo remanescente.
Nas demais modalidades de transferência previstas no decreto, os créditos recebidos deverão ser utilizados exclusivamente para abater débitos de ICMS apurados na escrita fiscal do contribuinte, em conjunto com os outros créditos disponíveis.
Ainda conforme a publicação oficial, o montante máximo de créditos acumulados que poderá ser transferido ou utilizado por estabelecimento industrial fabricante de etanol ficará limitado ao saldo existente em 30 de junho de 2026.
Outro ponto é que a Secretaria de Estado de Fazenda poderá estabelecer um limite global anual para a autorização, transferência ou utilização dos créditos, considerando a disponibilidade financeira do Estado.
Empresas terão de apresentar investimentos ao governo
Para acessar o mecanismo, as usinas interessadas deverão firmar um protocolo de intenções com a Secretaria de Estado de Fazenda. O documento deverá detalhar os investimentos previstos para implantação, modernização ou expansão das atividades contempladas.
“A transferência ou utilização dos créditos dependerá de um regime especial concedido pelo superintendente de Tributação, que definirá os procedimentos para emissão dos documentos fiscais e escrituração das operações”, destaca o artigo 6º do decreto.
A publicação não informa um volume total de créditos que será disponibilizado às empresas nem apresenta uma estimativa de investimentos ou de impacto econômico decorrente da iniciativa.
Publicidade Legal
Impresso
Ver outras datasDigital
- ATA DE REUNIÃO DO CONSELHO DE ADMINISTRAÇÃO REALIZADA EM 16 DE SETEMBRO DE 2026 CONCESSIONARIA DO AEROPORTO DA PAMPULHA S.A.
- EDITAL DE CONVOCAÇÃO PETISCO & MARA S/A

Ouça a rádio de Minas