13º salário: pagar dívidas, quitar impostos ou investir? Veja dicas de especialistas

Com a proximidade do fim do ano, milhões de trabalhadores se preparam para receber o 13º salário. Pago, em regra, em duas parcelas, a primeira até 30 de novembro e a segunda até 20 de dezembro, o benefício pode ajudar a quitar dívidas, cobrir despesas do início de 2027 ou formar uma reserva financeira. Mas como utilizar esse dinheiro extra de maneira planejada?
Para o economista e professor dos cursos de Gestão e Negócios do Centro Universitário UniBH, Fernando Sette, o 13º salário deve ser utilizado de forma estratégica. O primeiro passo é identificar as dívidas existentes e avaliá-las a partir de três critérios: o custo financeiro, especialmente as taxas de juros; a urgência, relacionada ao tempo de atraso; e o risco, associado às consequências da inadimplência.
“Em geral, dívidas com juros elevados, como o rotativo do cartão de crédito e o cheque especial, devem ser priorizadas, pois crescem rapidamente e comprometem a renda futura”, diz.
Despesas essenciais, como moradia e serviços básicos, também devem ser priorizadas, especialmente quando há risco de despejo, interrupção do fornecimento ou outras consequências imediatas, conforme Sette. “A dívida prioritária nem sempre será a de maior valor ou a mais antiga, mas aquela cuja manutenção representa o maior prejuízo financeiro ou risco para a família”, explica.
Quitar dívidas pode aliviar o orçamento de 2027
Sobre a decisão de utilizar o 13º salário para quitar uma única dívida ou distribuí-lo entre diferentes compromissos, Sette afirma que não existe uma solução universal. Do ponto de vista financeiro, priorizar as dívidas com juros mais elevados tende a trazer melhores resultados, desde que as despesas essenciais estejam asseguradas.
“Também é importante avaliar se a quitação integral de um débito permitirá eliminar uma prestação mensal, liberando recursos para os meses seguintes. O objetivo não deve ser apenas reduzir o endividamento naquele momento, mas iniciar o próximo ano com menor comprometimento da renda, maior previsibilidade financeira e menor dependência do crédito”, analisa.
Planejamento antes do pagamento
O consultor de finanças e especialista em investimentos Renato Bernardes afirma que o primeiro cuidado é definir o destino do 13º salário antes de receber o dinheiro. Sem planejamento, aumenta o risco de gastos descontrolados em dezembro, que podem se somar às despesas já previstas para o início de 2027.
“O ideal é sentar e fazer duas listas: tudo o que se deve hoje e tudo o que vai vencer entre janeiro e março, como IPTU, IPVA, matrícula e material escolar. Com isso no papel, fica claro quanto do 13º vai para cada coisa”, explica.
Segundo Bernardes, um erro comum é investir o 13º salário enquanto ainda há dívidas no cartão de crédito ou no cheque especial. Em geral, a rentabilidade de aplicações conservadoras não compensa os juros cobrados nessas modalidades. “Enquanto houver dívida cara, quitá-la traz mais retorno do que qualquer investimento”, destaca.
Dívidas com juros altos exigem atenção antes de pagar impostos à vista
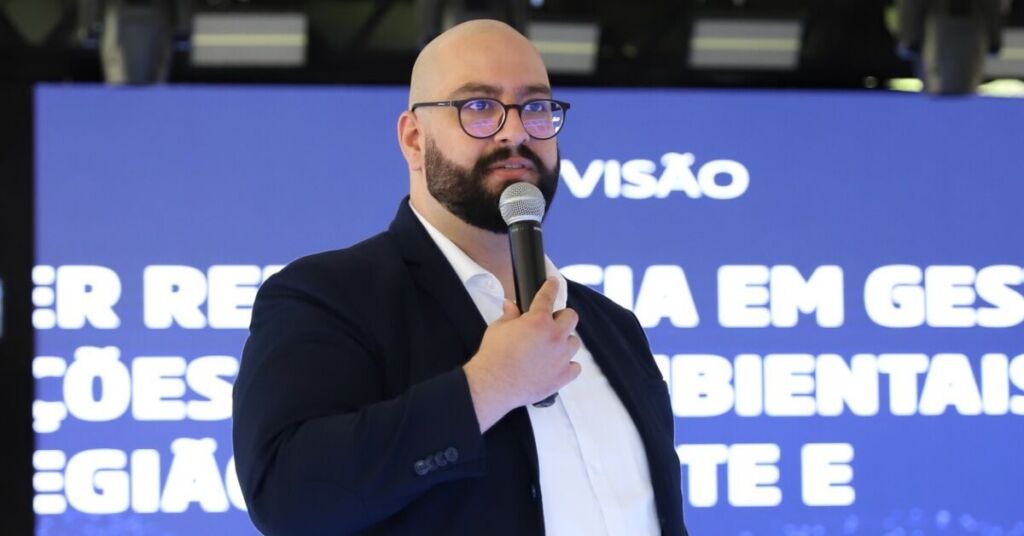
Para quem pretende utilizar o 13º salário no pagamento dos impostos do início do ano, Bernardes recomenda comparar os descontos oferecidos para quitação à vista com os juros das dívidas existentes. Segundo ele, os descontos no IPVA e no IPTU podem ser vantajosos, mas costumam ser inferiores aos juros cobrados em dívidas atrasadas do cartão de crédito.
“Quem ainda tem dívida cara normalmente sai ganhando ao usar o 13º para quitá-la e parcelar os impostos. Mas é preciso atenção à forma de parcelar. O parcelamento oficial, com as guias emitidas pela prefeitura ou pela Secretaria de Fazenda, em geral, não tem juros. Já o parcelamento no cartão de crédito, seja pelo site do governo ou por empresas e aplicativos intermediários, cobra juros que podem deixar o imposto bem mais caro”, orienta.
A negociação também pode ajudar a reduzir os gastos com educação. Segundo Bernardes, algumas instituições oferecem descontos para o pagamento antecipado da anuidade escolar. Na compra de material didático, ele recomenda reaproveitar itens do ano anterior, pesquisar preços e, quando possível, realizar compras coletivas com outros responsáveis.
Lazer planejado também deve entrar no orçamento
Para Fernando Sette, o planejamento financeiro também deve considerar a qualidade de vida. Embora a quitação de dívidas seja prioritária, o orçamento familiar pode contemplar momentos de lazer, descanso e convivência. Segundo ele, destinar todo o 13º salário ao pagamento de pendências, sem reservar espaço para a satisfação pessoal, pode gerar frustração e estimular novos gastos, contribuindo para outro ciclo de endividamento.
“Quando a situação financeira permitir, uma alternativa prática é reservar uma pequena parcela do recurso, por exemplo, entre 5% e 10%, para atividades de lazer previamente planejadas, sem recorrer a parcelamentos ou novos financiamentos”, diz o economista.
Esse percentual, segundo ele, não deve ser tratado como uma regra fixa, mas como uma referência ajustável à realidade de cada família.
“Em situações de endividamento mais grave, o lazer pode ser organizado com atividades gratuitas ou de baixo custo, preservando o equilíbrio emocional sem agravar as dificuldades financeiras”, completa.
Onde guardar o 13º salário com segurança e liquidez?
Para quem consegue reservar parte ou todo o 13º salário, a escolha de onde guardar o dinheiro também merece atenção. Segundo Paulo Venicio, mestre em administração e professor dos cursos de gestão do Grupo Wyden, formar uma reserva é um passo importante para alcançar maior tranquilidade financeira. No entanto, é necessário avaliar as características das aplicações disponíveis.
“Para quem busca segurança e pode precisar do dinheiro a qualquer momento, eu recomendaria avaliar opções como o Tesouro Selic e o Certificado de Depósito Bancário (CDB) com liquidez diária, que podem oferecer rendimentos melhores que a poupança”, diz. A escolha, conforme o especialista, deve considerar a rentabilidade, os impostos e as condições de resgate.
“O mais importante é entender que investir não é apenas para quem tem muito dinheiro. É para quem consegue criar o hábito de guardar, planejar e fazer o dinheiro trabalhar a seu favor”, destaca.
Renato Bernardes reforça a importância de manter a reserva em aplicações seguras e com liquidez. Segundo ele, deixar o dinheiro parado na conta corrente pode resultar em perda de poder de compra diante da inflação. O especialista também recomenda evitar investimentos sujeitos a grandes oscilações de preço ou que dificultem o resgate imediato. “Essa reserva é o que evita um novo empréstimo no primeiro imprevisto do ano”, conclui.
Publicidade Legal
Impresso
Ver outras datasDigital
- ATA DA REUNIÃO DO CONSELHO DE ADMINISTRAÇÃO REALIZADA EM 08 DE OUTUBRO DE 2026 AZZAS 2154 S.A
- ATA DE ASSEMBLEIA GERAL EXTRAORDINÁRIA REALIZADA EM 20 DE OUTUBRO DE 202 KINASE PARTICIPACOES S/A
- EXTRATO DE ATA DA ASSEMBLEIA GERAL EXTRAORDINÁRIA REALIZADA EM 28 DE OUTUBRO DE 2026 LOCALIZA RENT A CAR SA

Ouça a rádio de Minas