Benefício fiscal permite a empresas de e-commerce pagar menos ICMS em Minas Gerais; saiba mais

Minas Gerais se consolidou como um dos principais mercados do e-commerce brasileiro no primeiro semestre de 2026. Segundo a 5ª edição do relatório Mapa da Logística, elaborado pela Loggi, o Estado figurou como o segundo maior destino de envios do País, atrás apenas de São Paulo.
Com o avanço do setor, empresas do ramo têm buscado alternativas jurídicas e fiscais para enxugar custos e ganhar eficiência. Uma das ferramentas disponíveis é o Regime Especial de Tributação (RET), tratamento fiscal diferenciado concedido por estados como Minas Gerais para reduzir a carga do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) incidente em vendas não presenciais a consumidores finais.
Segundo a advogada tributarista Joselene Toledano, nas vendas para consumidores de outros estados, que são o alvo do regime, o ICMS devido a Minas Gerais cai de 7% ou 12% para cerca de 1,3%, percentual que pode chegar a 1% após 12 meses de fruição. “Em uma venda de R$ 1 mil de Minas para São Paulo, o imposto pago ao estado de origem sai de R$ 120 para aproximadamente R$ 13”, exemplifica.
- Leia também: Receita lança canal para empresários e empreendedores tirarem dúvidas sobre a reforma tributária
Joselene explica, porém, que o benefício alcança apenas a parcela do imposto que fica em Minas Gerais. O diferencial de alíquotas devido ao estado de destino continua integral. Somando as duas pontas, a carga total da operação do exemplo usado pela advogada, cai de R$ 180 para cerca de R$ 73.
“Nas vendas dentro de Minas, a carga efetiva fica entre 2% e 13% para mercadoria nacional, conforme a alíquota do produto, e entre 8% e 21% para importados. Há ainda diferimento nas compras e na importação, cujo efeito sobre o capital de giro é, na prática, tão importante quanto a economia nominal”, explica.
Quem pode aderir ao regime tributário?
Para usufruir do RET, Joselene afirma que as empresas devem estar estabelecidas em Minas Gerais, com atividade principal de comércio varejista, e vender exclusivamente por meio eletrônico e apenas para consumidor final. É obrigatório estar fora do Simples Nacional, condição que exclui boa parte dos lojistas pequenos e médios.
O regime, conforme a tributarista, tem duas configurações: o e-commerce autônomo e o vinculado a um centro de distribuição ou a uma indústria mineira. “Empresas em início de atividade precisam de capital social integralizado de R$ 100 mil e recebem uma concessão precária de seis meses, prorrogável”, completa.
Regime tem piso de vendas e uma lista de restrições para adesão
A principal exigência para o RET, segundo Joselene, é o piso de 30% do faturamento em vendas interestaduais a consumidor final, apurado nos seis meses anteriores e mantido durante toda a fruição. Somam-se estrutura física real e fiscalizável, regularidade fiscal e escrituração própria.
“As vedações são igualmente decisivas: nada de venda presencial, nada de venda a contribuinte para revenda, nada de estabelecimento colado a uma loja física do mesmo grupo, e transferências para filial atacadista limitadas a 10%. O ponto que as empresas mais subestimam é que o descumprimento superveniente revoga o regime”, alerta a especialista.
Benefício mira centros de distribuição com alcance nacional
Joselene Toledano não só afirma que o benefício pode tornar Minas Gerais mais competitiva para centros de distribuição e operações de e-commerce como reforça que o desenho da norma é deliberado nesse sentido. Segundo ela, exigir 30% de saídas interestaduais e proibir a venda para revenda é dizer, em bom português, que o regime foi pensado para centro de distribuição de alcance nacional, não para varejo local.
“Combinado com a posição geográfica do Estado e a malha rodoviária, é um pacote competitivo. Não é, porém, um diferencial exclusivo: Espírito Santo, Santa Catarina, Goiás e Bahia mantêm regimes equivalentes. Na decisão de onde instalar um centro de distribuição, prazo de entrega e custo logístico continuam pesando mais; o ICMS costuma ser o critério de desempate, e, hoje, um desempate com prazo de validade por conta da Reforma Tributária”, explica.
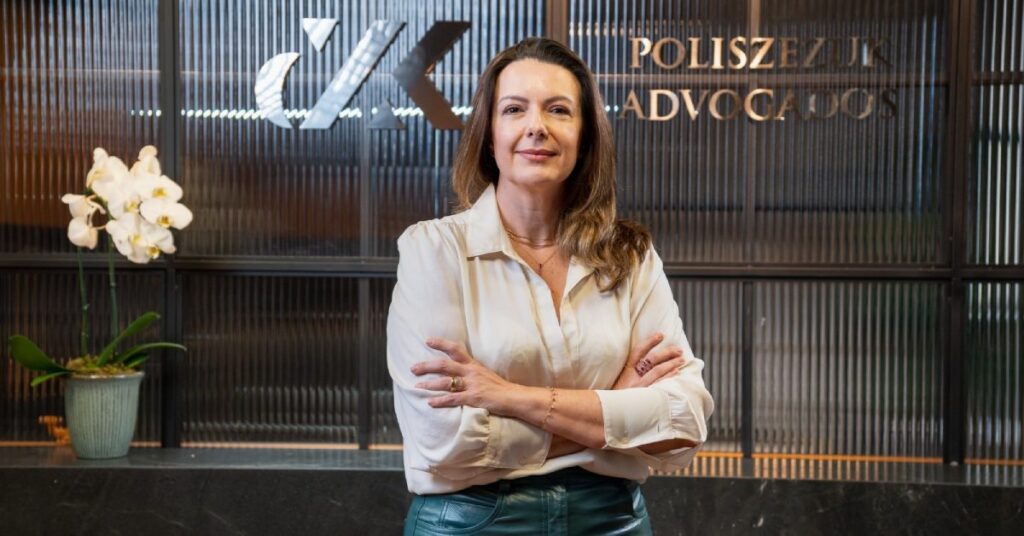
Guerra fiscal perde força com fim do ICMS e avanço da reforma
Por fim, a especialista reitera que embora exista o risco de o benefício estimular uma espécie de ‘guerra fiscal’ entre estados, atualmente ele é menos de invalidade e mais de prazo.
O benefício mineiro, segundo ela, está amparado na Lei Complementar 160/2017 e no Convênio ICMS 190/17, o que o separa dos incentivos unilaterais derrubados pelo Supremo. A Lei Complementar 186/2021 esticou os incentivos de atividades comerciais até 31 de dezembro de 2032, com redução escalonada de 20% ao ano a partir de 2029. “Ou seja: a guerra fiscal do ICMS tem data para acabar. Com o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) cobrados no destino, o incentivo perde a própria razão de existir como instrumento de atração de investimento”, analisa.
Joselene destaca ainda um detalhe que, segundo ela, as empresas precisam considerar agora. O Fundo de Compensação de Benefícios Fiscais, dotado de R$ 160 bilhões, indeniza apenas benefícios onerosos regularmente concedidos até 31 de maio de 2023, com habilitação entre 2026 e 2028. Quem entra no regime hoje, com toda probabilidade, não terá compensação alguma, conforme a especialista: recebe um benefício que começa a encolher em 2029 e se extingue com o ICMS, em 2032.
“Minha leitura é direta: o regime vale a pena para operação já decidida ou em curso, mas não sustenta sozinho um investimento cujo retorno se projete para além de 2029”, conclui.
Publicidade Legal
Impresso
Ver outras datasDigital
Ver outras datas
Ouça a rádio de Minas